Morón
EXCLUSIVA/ Los documentos que dejan en evidencia a Juanma Rodríguez: el Alcalde vuelve a engañar con los números de la deuda de Morón
Documentos oficiales (que no vas a ver en los medios subvencionados por el propio Alcalde) lo dejan en evidencia: las Cuentas Generales del Ayuntamiento desmienten la afirmación del alcalde Juan Manuel Rodríguez sobre la reducción de 20 millones de euros en la deuda municipal. Los datos oficiales demuestran que la reducción real no llega ni a la mitad

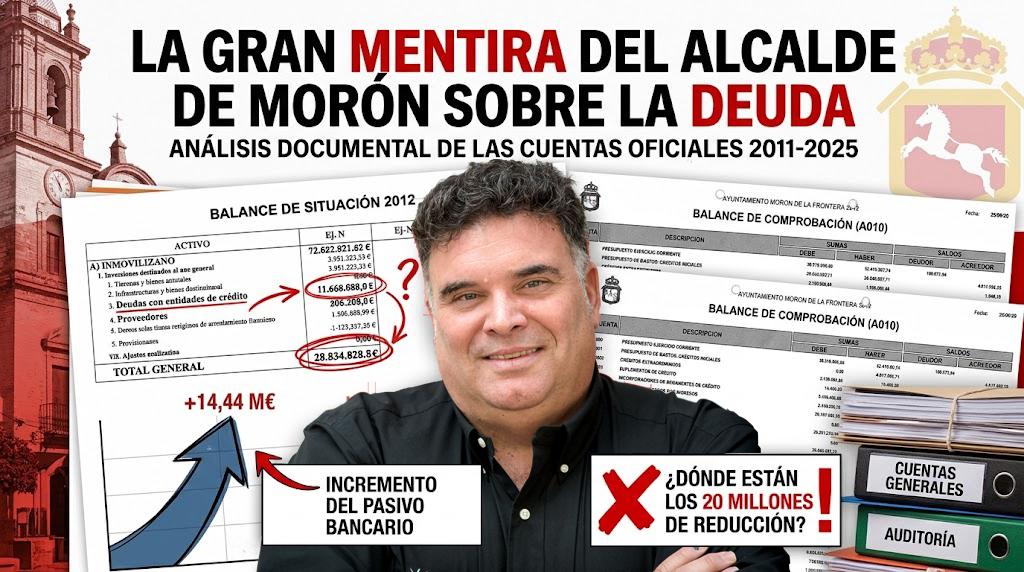


En sus últimas declaraciones, el Alcalde de Morón, Juan Manuel Rodríguez, ha vuelto a situar en el centro del debate la gestión económica municipal, presumiendo de una supuesta «reducción de la deuda del Ayuntamiento en 20 millones de euros» y un superávit de 500.000 euros al cierre de 2025. Sin embargo, los datos oficiales extraídos de las Cuentas Generales del Ayuntamiento de Morón —documentos públicos y oficiales— revelan una realidad muy distinta.
Resulta verdaderamente preocupante que, tras casi 15 años al frente del Gobierno municipal, el regidor local continúe ofreciendo cifras que no se corresponden con la contabilidad oficial o que, directamente, pretenda maquillar el estado real de la Hacienda local.
¿De qué hablamos cuando hablamos de Deuda? (Pasivo Corriente vs. No Corriente)
Para entender el alcance de la falsedad del relato oficial, es necesario aclarar brevemente dos conceptos contables básicos del Balance de Situación:
- Pasivo No Corriente (Deuda a largo plazo): Refleja las obligaciones y préstamos cuyo vencimiento supera el año. Es la deuda estructural, contraída principalmente con entidades bancarias o fondos estatales.
- Pasivo Corriente (Deuda a corto plazo): Comprende las deudas que se deben liquidar en el plazo de un año o menos. Incluye facturas pendientes a proveedores, acreedores por prestación de servicios y vencimientos inmediatos de préstamos.
Tanto el Pasivo Corriente como el No Corriente son DEUDA real y exigible que compromete la estabilidad económica del municipio y el dinero de los moronenses.
La prueba del algodón: Comparativa de datos (2011 – 2025)
Al acudir a los Balances de Situación oficiales de los primeros años de gobierno socialista (2011 y 2012) y compararlos con las últimas cifras conocidas de 2024 y 2025, los datos desmienten de forma categórica el discurso del Alcalde:
Evolución de la Deuda Municipal (Euros)
| Ejercicio | Pasivo No Corriente (Largo Plazo) | Pasivo Corriente (Corto Plazo) | DEUDA TOTAL (Pasivo Total) |
| 2011 | 15.799.713,73 € | 34.079.828,88 € | 49.879.542,61 € |
| 2012 | 27.958.838,56 € | 25.391.423,61 € | 53.350.262,17 € |
| 2024 | 30.557.822,52 € | 10.529.970,58 € | 41.087.793,10 € |
| 2025 | 30.244.222,84 € | 10.443.701,08 € | 40.687.923,92 € |
El desglose de la mentira: Ninguna cifra cuadra con 20 Millones
Si analizamos la evolución real entre el inicio del mandato socialista en 2011 y las cifras proyectadas para 2025:
- Deuda Total (Pasivo Corriente + No Corriente):
- Deuda en 2011: 49.879.542,61 €
- Deuda en 2025: 40.687.923,92 €
- Reducción Real Total: 9.191.618,69 € (Muy lejos de los 20 millones anunciados; no llega ni a la mitad).
- Si tomamos como referencia el pico de deuda de 2012:
- Deuda en 2012: 53.350.262,17 €
- Deuda en 2025: 40.687.923,92 €
- Reducción Real desde 2012: 12.662.338,25 € (Sigue estando a más de 7 millones de euros de la cifra propagandística).
- Análisis por tipo de Pasivo:
- Pasivo Corriente (A corto plazo / Proveedores): Es la única partida que se ha reducido (de 34 millones a 10,4 millones), pero esto se debe principalmente a operaciones de refinanciación y conversión de la deuda a proveedores en deuda bancaria.
- Pasivo No Corriente (A largo plazo / Bancos): ¡Ha aumentado significativamente! En 2011 se situaba en 15,7 millones de euros, mientras que en 2025 asciende a 30,2 millones. Prácticamente se ha duplicado la deuda bancaria a largo plazo.
Conclusión: ¿Desconocimiento o engaño deliberado?
Las cifras del propio Ayuntamiento no dejan lugar a dudas: la deuda total no se ha reducido en 20 millones de euros en ningún periodo ni bajo ninguna interpretación contable. La amortización real se sitúa en torno a los 9 millones de euros en el cómputo global de su mandato (2011-2025).
Frente a la afirmación del Alcalde de que «frente al debate político fácil lo que hay es que poner el foco en los datos económicos actuales», la realidad de las Cuentas Generales demuestra que sus palabras responden a un relato prefabricado que choca frontalmente con la contabilidad oficial. Que tras 15 años al frente del Ayuntamiento el alcalde confunda —o intente hacer confundir a los vecinos— la amortización parcial de una partida con la reducción real de la deuda global es un hecho sumamente grave que evidencia la debilidad del relato económico del Gobierno municipal.
A continuación los documentos oficiales que lo dejan en evidencia: